Por Colleen Howe
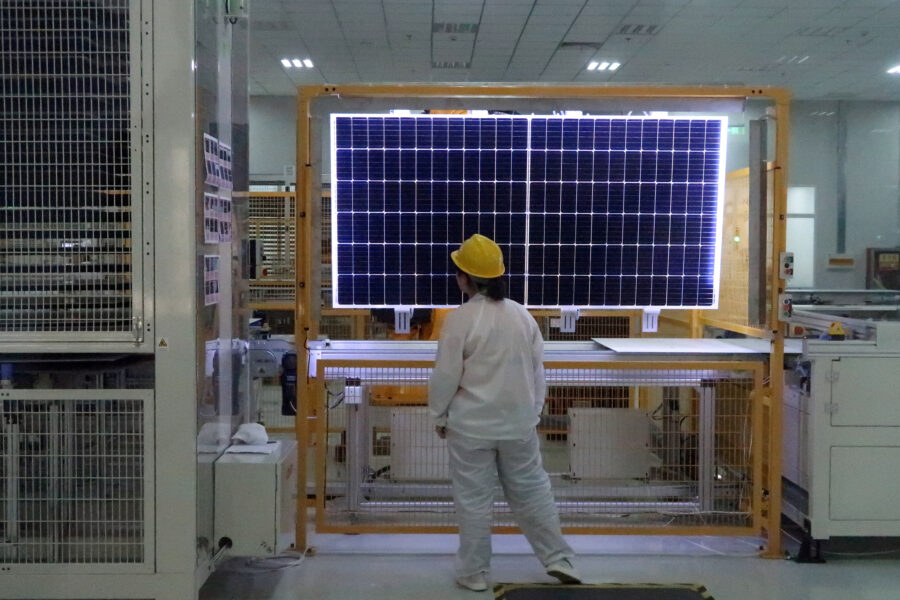
PEQUIM, 14 Out (Reuters) – Os maiores fabricantes de painéis solares da China cortaram mais um quinto de suas forças de trabalho no ano passado, segundo dados divulgados pelas empresas, já que a promessa de Pequim de combater o excesso de capacidade ainda não conseguiu tirar o setor do vermelho.
Longi Green Energy, Trina Solar, Jinko Solar, JA Solar e Tongwei empregavam 154.061 pessoas no final de 2025, 40.589 a menos do que no ano anterior, de acordo com uma análise feita pela Reuters com base em documentos das empresas.
A redução de 21% na força de trabalho seguiu-se a uma queda de 31% em 2024, conforme reportagem da Reuters no ano passado. Entre 2024 e 2025, as cinco empresas cortaram cerca de metade de suas forças de trabalho. Nenhuma delas anunciou publicamente demissões em massa durante o período e nenhuma respondeu a pedidos de comentário.
Os cortes de pessoal refletem um paradoxo: a energia solar está em franca expansão, especialmente à medida que a crise do Estreito de Ormuz reforça o argumento da segurança energética a favor das energias renováveis, mas os fabricantes chineses continuam perdendo dinheiro.
As empresas chinesas do setor solar construíram capacidade suficiente para atender à demanda mundial cerca de duas vezes, e vêm registrando prejuízos, individualmente e coletivamente, há anos, apesar do volume recor de instalações.
Planos lançados no ano passado por um grupo dos principais fabricantes de polissilício para consolidar o setor de upstream e elevar os preços em toda a indústria fracassaram devido ao apoio limitado do setor, afirmam analistas.
“A única maneira de resolver isso rapidamente é ou seguir o plano do ano passado, adquirindo outras empresas, ou que de repente ocorra um terremoto ou desastre natural e metade da capacidade simplesmente desapareça”, disse o analista da Jefferies, Alan Lau, à Reuters.
Embora os relatórios abranjam o ano de 2025, o analista da Morningstar, Cheng Wang, afirmou que os cortes de pessoal provavelmente continuaram. O setor foi afetado este ano pelas reformas de preços na China, que substituíram os retornos garantidos para energias renováveis por leilões baseados no mercado, reduzindo a demanda por instalações solares.
Como resultado, a Jefferies espera que a China instale de 150 a 200 gigawatts (GW) de energia solar este ano, uma queda em relação ao recorde de 315 GW em 2025. O mercado global também não cresceu. As exportações chinesas de células e painéis solares caíram 10% em relação ao mesmo período do ano anterior, de janeiro a agosto, em termos de volume.
A redução do quadro de funcionários ajudou as empresas a cortar custos, mas não resolve o problema de um setor que vende seus produtos abaixo do custo, disse Lau.
O preço médio de venda dos módulos dos cinco maiores fabricantes caiu para US$130 por kilowatt em 2025, ante US$ 350/kW em 2019, de acordo com a Thunder Said Energy, uma consultoria de pesquisa em tecnologia energética, e sua margem média de Ebit piorou para -13%, ante -8% em 2024. A margem Ebit mede quanto da receita de uma empresa se transforma em lucro, ou prejuízo, após a contabilização dos custos e despesas operacionais.
“Se você não está obtendo margens brutas, então, não importa o quanto corte custos, basicamente está apenas reduzindo seu prejuízo”, disse Lau, da Jefferies.
Embora as empresas não tenham anunciado demissões em massa, documentos públicos referem-se à redução da força de trabalho concentrada nas áreas de produção, P&D e funções administrativas. A Trina relatou uma rotatividade voluntária de 18% a 19% em 2025, enquanto a Tongwei informou que seu quadro de funcionários técnicos caiu 21% e a Longi afirmou ter reduzido os gastos com pesquisa e desenvolvimento em 15% em 2025.
Wang, da Morningstar, disse que o excesso de capacidade do setor se agravou este ano devido à queda na demanda em comparação com o ano passado, mas que o setor pode finalmente ter atingido o fundo do poço.
Os novos padrões chineses de intensidade energética para polissilício e wafers de chip, juntamente com as regras de eficiência para módulos, entram em vigor em 1º de janeiro de 2027. Isso deve ajudar a eliminar o excesso de capacidade do mercado, pois projetos que não conseguirem atender aos padrões mais rigorosos poderão ser forçados a encerrar suas atividades.
“Embora se espere que o excesso de capacidade persista em 2027, acreditamos que o pior dessa recessão já terá ficado para trás”, disse Wang.
(Reportagem de Colleen Howe)
LEIA MAIS:
- EXCLUSIVO-China compra de 8 a 10 cargas de soja dos EUA após a cúpula Trump-Xi, dizem fontes
- Escassez de diesel pode persistir até boa parte de 2027, diz IEA
- Colômbia abre embaixada em Jerusalém e restabelece acordo de livre comércio com Israel
- ASML afirma que demanda por IA excederá capacidade das máquinas para fabricação de chips até 2028